

PDL (Payday Loans) — краткосрочные займы на небольшую сумму, которые обычно необходимо полностью погасить вместе с процентами в установленный срок. В партнерском маркетинге PDL-офферами называют предложения микрофинансовых организаций, которые платят партнерам за привлечение новых заемщиков.
Что такое PDL-офферы
PDL расшифровывается как Payday Loans, или «займы до зарплаты». Это один из распространенных типов финансовых офферов. Рекламодателями выступают МФО и другие компании, предоставляющие краткосрочные займы.
Пользователь переходит на сайт или финансовую витрину, выбирает предложение и подает заявку. Если он выполняет предусмотренное условиями партнерской программы целевое действие, вебмастер получает вознаграждение.
Целевым действием может быть одобренная заявка, выдача займа или другое событие, указанное рекламодателем.
Как работают Payday Loans
Главная особенность PDL — относительно небольшая сумма и короткий срок кредитования. Как правило, заемщик получает деньги на ограниченный период, после чего возвращает основной долг и начисленные проценты.
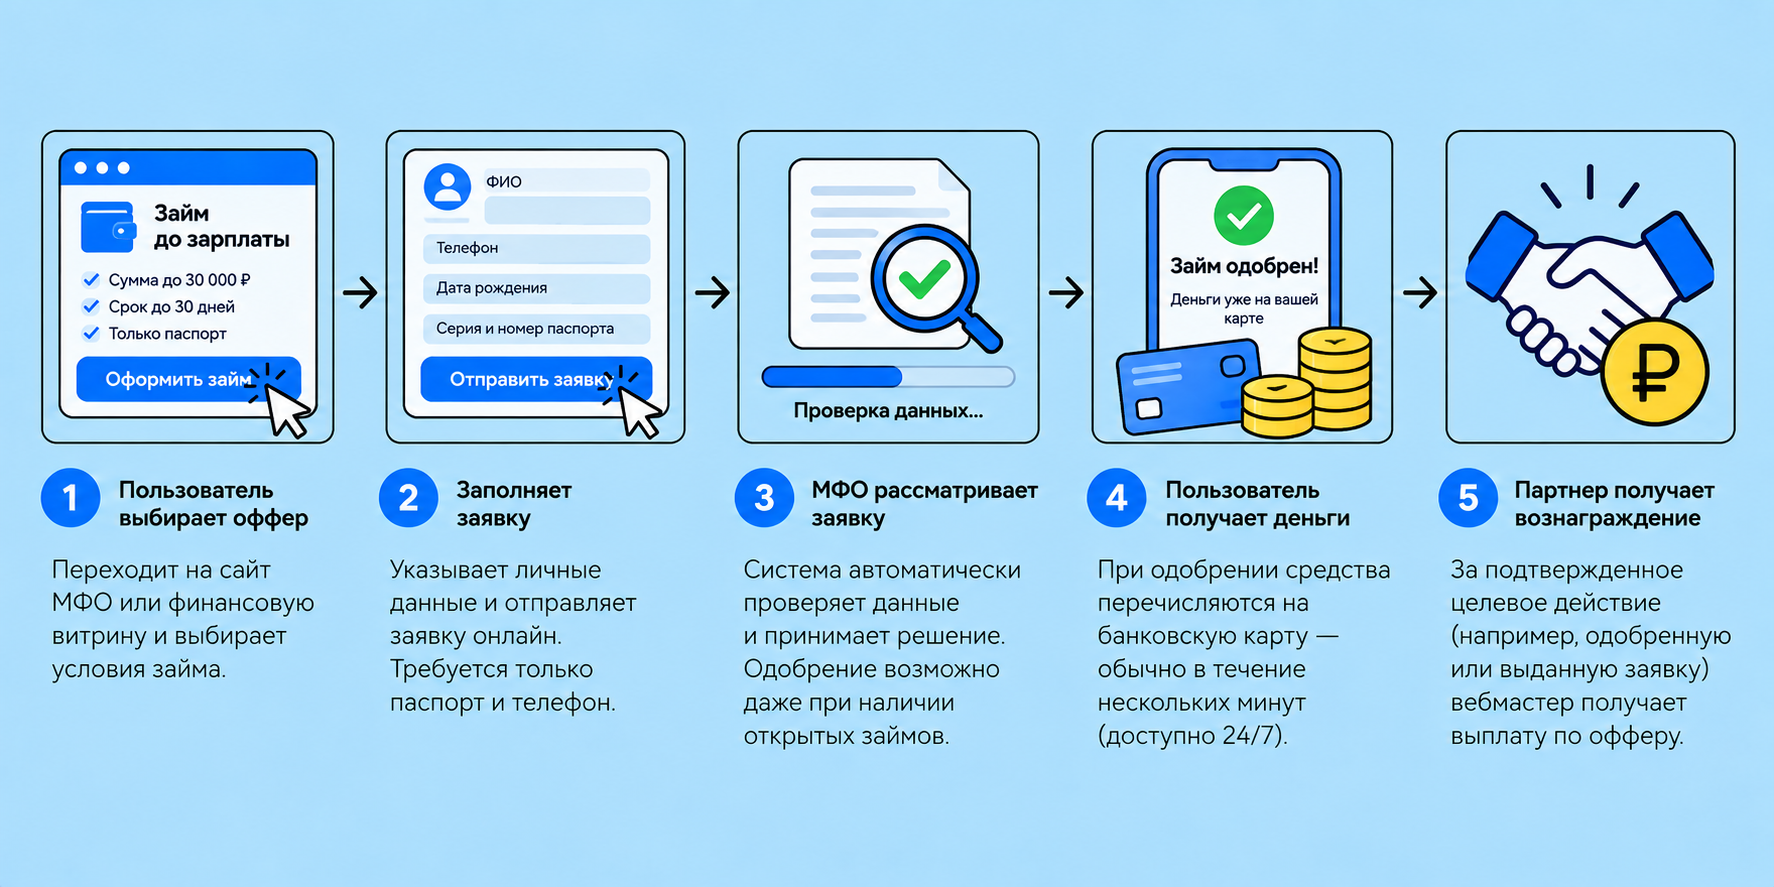
Упрощенная схема выглядит следующим образом:
- Пользователь выбирает предложение МФО.
- Заполняет онлайн-заявку.
- МФО проверяет данные и принимает решение.
- При одобрении клиент получает деньги.
- За подтвержденное целевое действие партнеру начисляется выплата.
Конкретные условия займа, требования к заемщику, процентная ставка и порядок погашения зависят от кредитора и законодательства конкретной страны.
Чем PDL отличаются от IL-займов
PDL не следует путать с IL (Installment Loans). Основное отличие заключается в сроке и механике погашения.
Payday Loans обычно рассчитаны на короткий период и предполагают погашение задолженности в конце установленного срока. Installment Loans выдаются на более продолжительный период, а задолженность погашается несколькими платежами по графику.
Из-за этих различий у PDL и IL может отличаться целевая аудитория, стоимость привлечения клиента и условия партнерских программ.
PDL в партнерском маркетинге
Для вебмастера PDL представляет собой финансовый оффер с четко определенным целевым действием. Вознаграждение зависит от условий конкретной программы: в одном случае оплачивается одобренная заявка, в другом — только фактически выданный заем.
При оценке PDL-оффера важно учитывать:
- размер партнерской выплаты;
- требования к целевому действию;
- GEO и характеристики аудитории;
- разрешенные источники трафика;
- процент одобрения заявок;
- ограничения рекламодателя;
- правила размещения рекламы финансовых услуг.
В некоторых партнерских программах трафик направляют не непосредственно на страницу одной МФО, а на финансовую витрину с несколькими предложениями. Такой формат позволяет пользователю сравнить доступные варианты и выбрать подходящий.
Особенности продвижения PDL
Финансовая вертикаль регулируется значительно строже многих других рекламных категорий. Требования к объявлениям и посадочным страницам зависят от законодательства страны, правил рекламной площадки и условий конкретной партнерской программы.
Поэтому перед запуском PDL необходимо проверить допустимые источники трафика, требования к раскрытию условий займа и ограничения на рекламные формулировки. Утверждение о том, что PDL-реклама всегда без проблем проходит модерацию, некорректно: финансовая реклама часто имеет специальные требования и ограничения.
Таким образом, PDL-офферы — это партнерские предложения компаний, выдающих краткосрочные займы, где вебмастер получает вознаграждение за предусмотренное условиями оффера целевое действие.

Занимаюсь развитием контента Affelist: публикую новости индустрии, добавляю актуальные события и конференции, обновляю разделы с компаниями и специалистами CPA-рынка. Слежу за главными изменениями в affiliate-маркетинге, чтобы пользователи всегда имели доступ к свежей и полезной информации.
